-
 Nov 12, 2026
凯悦公馆大中华区首签落沪 上海六百原址将改出130米长住塔楼
11月12日,凯悦酒店集团与上海徐汇商业集团签约,凯悦旗下全新超高端酒店式公寓品牌“凯悦公馆”大中华区首个签约项目落户徐家汇新六百HUB,即1952年开业的上海第六百货商店原址城市更新项目。据项目公开信息,新六百HUB总建筑面积约4.25万平米、地上30层、建筑高度控制130米,其中公寓式酒店及配套约3.14万平米,预计2028年前后建成。在行业供给过剩、RevPAR承压的大背景下,国际头部集团正加速切入高端长住赛道:凯悦此前已与如家签约,计划在中国新兴城市布局至少50家专注长住的凯悦嘉迎;华住11月10日上线“旅居”周租月租频道;锦江8月底推出途羚、羚居公寓品牌;万豪以行政公寓与旅享家公寓双线布局。公开数据显示,国内中长住市场基础GMV约2400亿元,而住房租赁机构化占比仅8%至10%,长住正从酒店业的边缘补充变成第二增长曲线。
-
 Nov 11, 2026
世界旅游联盟合肥发布三份报告 国际旅游业转入常态化增长 入境游欧美引擎加速
11月11日,2026世界旅游联盟-湘湖对话在合肥开幕,近30个国家和地区300余位代表参会。联盟现场发布三份研究成果:国际旅游业已从恢复性反弹转入常态化增长阶段;全球约64%的游客会使用AI工具筛选目的地、比价、规划行程;2025年以来中国入境客源结构持续优化,欧美市场加速恢复成为入境游增长核心引擎,境外银行卡线下刷卡购物金额连续两年增长超70%。下半年入境旅游综合景气指数处于高度景气区间,国内市场保持在较为景气区间。客流维持高景气,但人气尚未完全转化为财气,流量转化成为行业必须直面的核心考题。
-
 Nov 10, 2026
亚朵Q3营收34.29亿元同比增30.5% 上调全年指引 零售收入13.6亿元增61%
11月10日,亚朵集团发布2026年第三季度业绩:营收34.29亿元同比增长30.5%,调整后净利润6.15亿元同比增长26.2%,并上调全年收入指引至同比增长33%至35%。三季度新开业128家酒店,在营总数达2288家,储备项目778家;零售业务收入13.6亿元同比大增61%,深睡枕Pro系列累计销量突破1300万只;注册会员超1.24亿,年内两次分红合计约1.4亿美元。在行业RevPAR普遍承压的背景下,亚朵交出量利双增成绩单。
-
 Nov 9, 2026
北京励骏酒店停业 平安人寿接盘改高端康养 酒店资产多出第四条退出通道
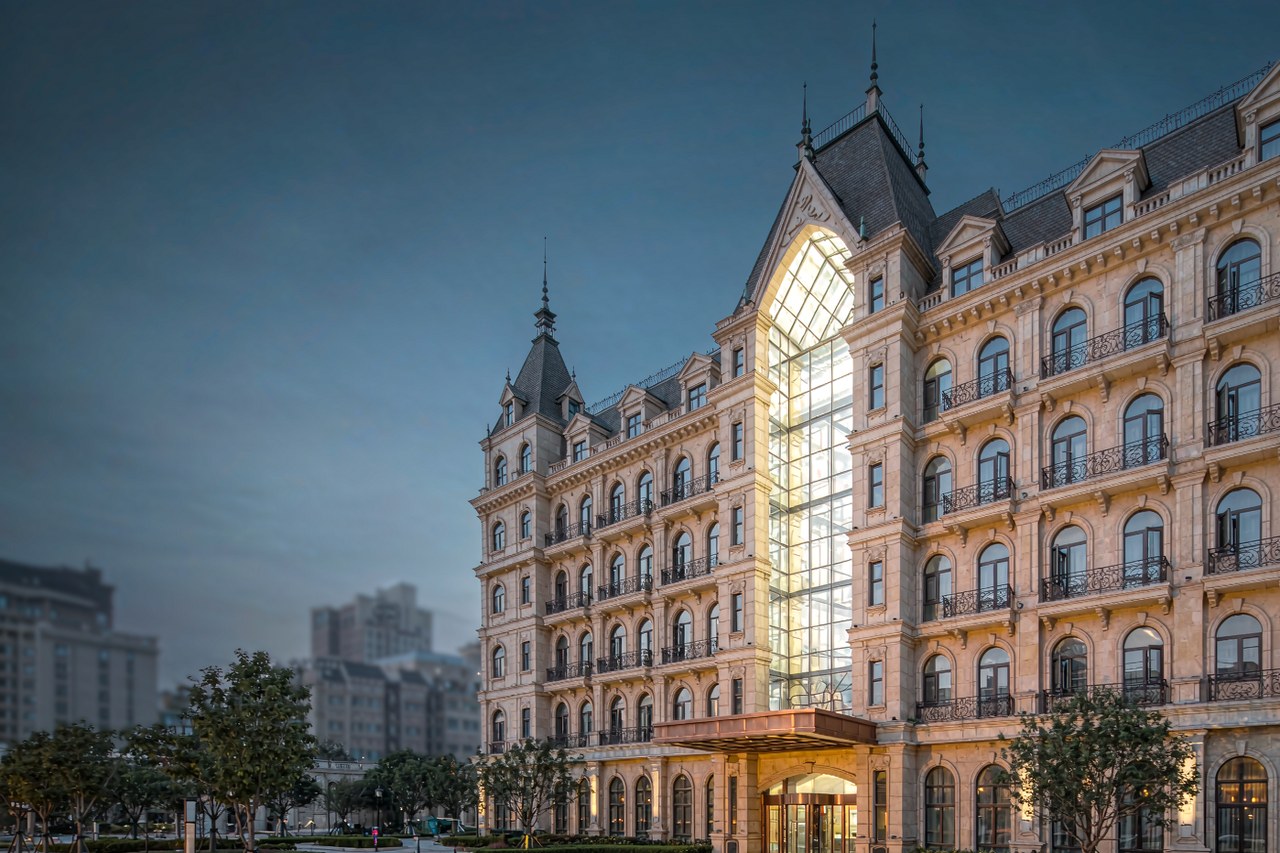
11月9日,北京金宝街五星级励骏酒店停业一事落地:东城区住建委答复意见披露已引入平安人寿实施励骏酒店项目、打造高端康养服务设施,平安人寿回应坚持“城芯享老”定位,但交易方式与金额未披露。这栋2008年开业、390间客房加79间酒店式公寓、当年投资约27亿元的奥运接待酒店,自2023年挂牌报价37亿元一路下调至30亿元区间,最终接盘的不是酒店集团而是保险公司。至此酒店存量资产退出通道从司法拍卖、国资内部转让、公募REIT扩到改用途转康养第四条。
-
 Nov 8, 2026
贵州旅居三年目标落地 2027年培育50个旅居集群400个旅居民宿
11月8日,第十届国际山地旅游暨户外运动大会在贵州黔西南州兴义开幕,山地旅居被摆上核心位置。近期获批的《贵州省十五五文化和旅游发展规划》与《加快推进贵州旅居产业发展总体方案》明确:到2027年培育10个县域旅居目的地、50个旅居集群、100个旅居地产项目、400个旅居民宿、400个重点旅居村寨。中国旅游研究院测算,2025年贵州接待15天以上长住旅居客238万人次,省外购房旅居占比18%。
-
 Nov 8, 2026
酒店业一周资讯速览(2026年11月2日 至 11月8日)
过去一周(11月2日至11月8日),行业主线是跨业态会员互通与区域文旅大项目密集落地。百胜中国与锦江酒店打通双方数亿级会员体系,餐饮与酒旅的边界进一步消融;佛山三水5亿元高端酒店综合体、随州与温德姆合作、华天集团托管西藏空港新区酒店等签约密集落地。资产端,美国Host Hotels豪掷3.74亿美元购入布鲁克林与普莱诺两酒店重回买方市场,Braemar以每间约180万美元的高价出售四季度假村,曼谷皇家兰花喜来登53亿泰铢出售协议签署但回购权争议升级。业绩端,万豪上调全年RevPAR指引至4.5%至5%并首次给出2027年预期,锦江Q3归母净利增长35.9%,直营改善与加盟承压并存。消费端,滑雪季叠加中小学秋假,11月民宿市场淡季不淡。联邦顾问整理。
-
 Nov 7, 2026
首只酒店REIT上市首周跌7.19% 分派率3.93%垫底 锦江系增持护盘
中国首只酒店REIT华安锦江商业REIT上市首周以-7.19%领跌全市场REITs,3.93%的预期分派率在同期商业REITs中垫底,锦江资管上市首周即启动两轮增持护盘。21家锦江都城酒店资产第一次被二级市场连续报价,首周答案是折价:酒店资产定价正从评估报告的稀缺溢价,走向分派率与现金流说了算的基本面信用定价。
-
 Nov 6, 2026
华发20亿卖万豪给格力、香港凯悦30亿港元交易告吹 酒店资产买方退场
11月6日两条酒店资产大单同日生变:彭博消息称珠海华发集团正以约20亿元把旗下珠海华发万豪酒店出售给同城国资格力集团,并计划继续出售更多酒店;同日市场消息称新加坡华业集团退出收购香港尖沙咀凯悦酒店,30亿港元、今年香港最大酒店交易告吹。卖方从民营房企扩散到地方国资平台,市场化买方却集体退场,酒店资产定价正回到现金流与区位本身。
-
 Nov 5, 2026
洲际破千店、万豪将破800家 国际联号在华扩店提速
11月5日第九届进博会开幕,洲际与万豪同日亮出在华规模里程碑:洲际正式拉开大中华区1000家开业酒店序幕,九年从近400家增至1000家、每新增100家的周期缩短到一年以内;万豪月底将跨越800家,今年已新开超100家、平均每周2.6家。国际联号在华扩店持续提速,而本土龙头三季度RevPAR仍在下行、靠降本增利润,规模扩张与经营承压的剪刀差正在拉开。
-
 Nov 4, 2026
万豪悄然更名「翡世之选」 国际联号软品牌围猎存量酒店
万豪未发官方通告,将奢华软品牌The Luxury Collection中文名由「豪华精选」改为「翡世之选」,南宁龙光那莲、高雄然一、澳门伦敦人名汇三店已低调换名。更名背后,是国际酒店集团「选」字辈软品牌对中国存量酒店的集体卡位:截至2025年底全国1900万间客房,未来三年73.2万间超15年客房进入集中改造期,存量改造市场规模超千亿;而2025年万豪大中华区ADR同比下滑0.2%,是其全球主要市场中唯一房价下滑的区域。软品牌以低成本接入集团会员与预订体系,正成为国际联号抢夺存量物业的新战场,但同质化与体验落差仍是绕不开的坎。
-
 Nov 3, 2026
冰雪游提前引爆:雪场周边住宿预订量增217% 南方客源成主力
雪季尚未全面开板,冰雪消费已先行升温。美团数据显示,10月以来平台「滑雪」搜索量同比增长125%,入住时间今年11月至明年3月的雪场周边5公里住宿预订量同比增长217%,11-12月雪场周边住宿订单约55%来自南方城市,较去年同期44%提升11个百分点。木鸟民宿冰雪游相关民宿订单同比增长350%,哈尔滨增长2.5倍;11月3日旅游及酒店板块逆市上涨1.14%。南方客源北上加速、机票免费滑雪等惠民政策叠加,冰雪住宿的淡季填仓窗口正在前移。
-
 Nov 2, 2026
双11酒店大促开售即爆单 通兑券成主角 悦榕庄36小时成交破亿
2026年双11酒店大促10月15日开售,飞猪4小时卖出接近100万件商品,超过200个商家成交额同比翻倍;万豪集团450 店3晚通兑、希尔顿花园150 店2晚通兑等热门住宿套餐累计销量超20万件,悦榕庄一款套餐开售36小时成交额突破1亿元,体验加住宿类套餐销量超5万件。平台从订金预售转向现货即买即约,满减凑单退场、官方立减成为主流;在市场监管总局对携程开出51.79亿元罚单、飞猪美团同程被立案调查后,酒店自主定价权回归,套餐限定兑换时间、旺季日历房不进套餐,双11低价换的是淡季空房与现金流,旺季收益未被改写。
-
 Nov 1, 2026
酒店业一周资讯速览(2026年10月26日 至 11月1日)
过去一周(10月26日至11月1日),酒店行业的主线是存量盘活与品牌集群落地。首旅如家建国系四大中高端品牌首次以集群形态在北京城市副中心湾里汀云小镇集体启幕;安纳塔拉以换牌方式接下重庆北碚原麓泉温泉酒店,希尔顿接手镇江康华汇利喜来登做存量焕新。资产端,同程旅行完成收购万达酒管100%股权、最终代价约26.3亿元,渠道商正式转为酒店管理方;海外曼谷皇家兰花喜来登、巴塞罗那君悦先后易主。经营端,希尔顿、凯悦、雅高第三季度RevPAR分别增长5.8%、7.2%、4.9%,希尔顿上调全年指引;国内锦江归母净利增长35.88%、首旅增长8.87%,但君亭第三季度净利下滑19.98%、华天单季转亏,本土与国际的分化被拉大。区域端韶关丽世3.9亿元动工、北京副中心签约30亿元冰雪与55亿元文商旅项目。安全端平潭、洛阳连续查处酒店未批先营。联邦顾问整理。
-
 Nov 1, 2026
15省全省推行春秋假 11月住宿预订周环比增175% 高星酒店涨超八成
截至2026年10月底,浙江、四川、江苏、安徽、重庆、山东、湖南等15个省份已全省推行中小学春秋假,广东深圳、佛山、清远等地亦已实施,各地秋假普遍为3天、与周末连休形成5天小长假,集中在11月上中旬。美团数据显示,多地公布秋假方案后一周,平台11月入住住宿预订量较前一周增长175%,亲子家庭房预订同比增长109%,民宿家庭房增幅达158%;去哪儿数据显示11月酒店预订量同比增长约五成,其中高星酒店超80%、连锁酒店60%、低星酒店约三成。11月传统淡季的亲子研学出游正由请假出行转为制度性出行,酒店成为弹性最大的承接板块。
-
 Oct 31, 2026
32万所闲置村小被酒店抢改 乡村存量改造的机会与红线
2001年撤点并校以来,全国农村小学与教学点由49.1万所降至16.3万所,停办32.9万所,近五年普通小学再减少2.97万所。这批闲置校舍近两年成为万豪、华住、亚朵等品牌与民宿投资人争抢的标的:建筑规整、自带大操场、多位于乡镇核心圈,改造周期短于新建,且契合中央一号文件不搞大拆大建的导向。但租金便宜只是表象:营收高度依赖周末与假期、机电消防隔音等隐性整改、以及教育划拨用地必须先完成调规与产权梳理,构成真正的三道门槛。
-
 Oct 30, 2026
上海迪士尼星愿酒店定档12月16日 400间客房入市
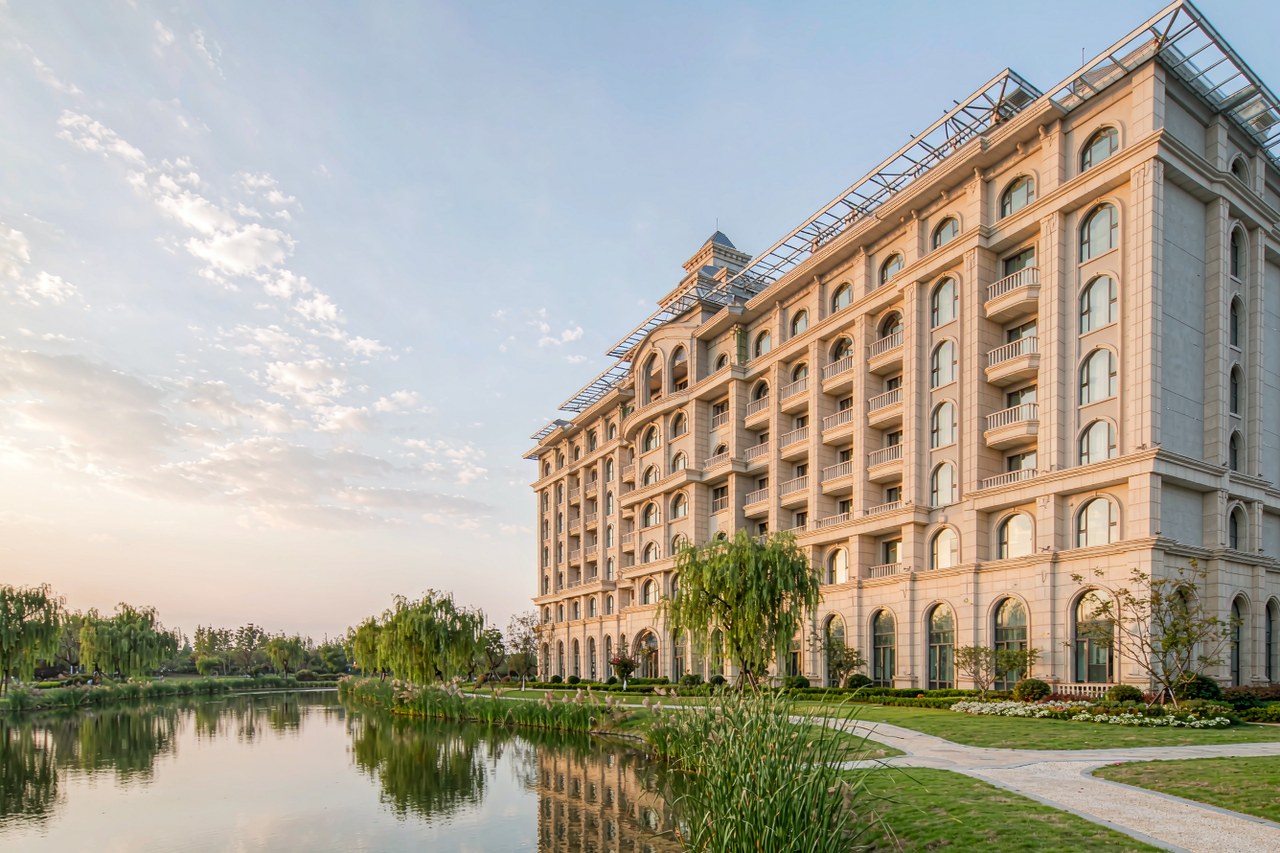
上海迪士尼度假区10月30日宣布,第三座迪士尼主题酒店——上海迪士尼星愿酒店将于2026年12月16日开幕,11月6日零时起开放预订。酒店位于星愿湖南侧、毗邻上海迪士尼乐园酒店,九层共400间客房,设度假区酒店首个室外泳池,并与乐园酒店以连廊相连、共享健身泳池与主题游玩区。星愿酒店入市后,度假区官方客房量由约1220间增至约1620间,增幅约33%;第四座主题酒店已宣布在建。这是主题乐园酒店从门票配套走向多日停留收益结构的标志性扩容。